JAKARTA|detikterupdate.my.id — Integrasi data antara Direktorat Jenderal Bea dan Cukai (DJBC) dan Direktorat Jenderal Pajak (DJP) dinilai perlu diperkuat untuk menutup celah praktik under-invoicing dan mendeteksi ketidakwajaran transaksi perusahaan terafiliasi yang berpotensi menggerus penerimaan negara.
Dosen Administrasi Fiskal Universitas Indonesia (UI), Dr. Ning Rahayu, dalam wawancara dengan Elshinta mengatakan data yang dimiliki Bea Cukai dan DJP perlu dapat dibandingkan dan dianalisis secara terpadu.
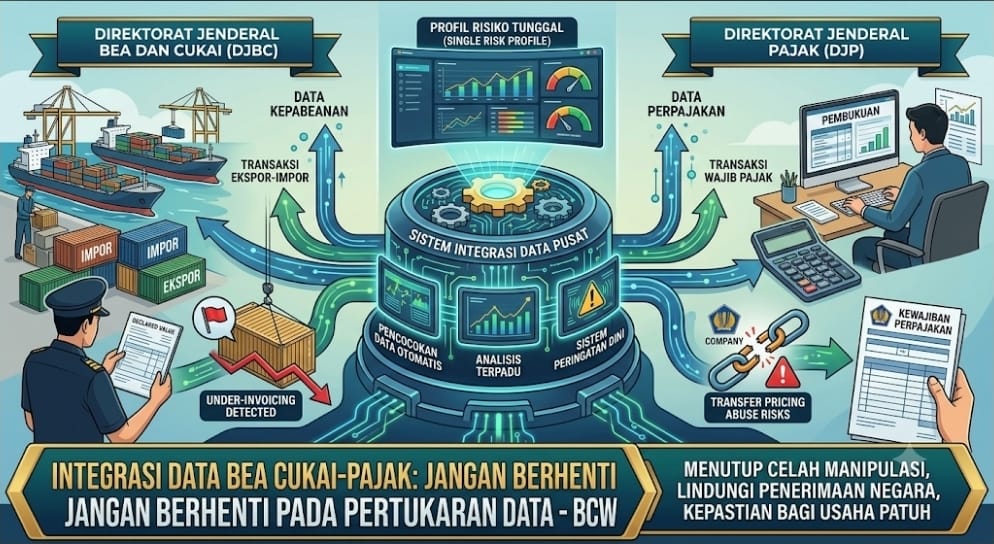
Integrasi tersebut dinilai penting karena data kepabeanan mencatat transaksi ekspor-impor, sedangkan otoritas perpajakan memiliki data yang berkaitan dengan pembukuan, kewajiban perpajakan, dan transaksi wajib pajak.
Dengan mempertemukan kedua sumber data tersebut, anomali nilai transaksi diharapkan lebih cepat terdeteksi.
Salah satu persoalan yang menjadi perhatian adalah under-invoicing, yakni pencantuman nilai transaksi lebih rendah dibandingkan nilai sebenarnya. Praktik tersebut dapat berdampak terhadap nilai pabean dan penerimaan negara.
Pribadi lainnya terkait dengan transaksi perusahaan yang mempunyai hubungan istimewa atau terafiliasi.
Namun, transfer pricing pada transaksi perusahaan terafiliasi tidak dengan sendirinya merupakan pelanggaran. Persoalan muncul apabila penetapan harga atau struktur transaksinya tidak mencerminkan prinsip kewajaran dan kelaziman usaha atau digunakan secara tidak seharusnya untuk mengurangi kewajiban.
Dr. Ning Rahayu berpandangan integrasi tersebut tidak cukup apabila hanya berupa pertukaran data. Diperlukan sistem yang mampu melakukan pencocokan dan analisis data secara cepat sehingga transaksi berisiko dapat segera diidentifikasi.
BCW: Data Jangan Berjalan Sendiri-sendiri
Mengatasi permasalahan tersebut, Bea Cukai Watch (BCW) menilai integrasi data DJBC dan DJP merupakan isu strategis yang perlu dikaji lebih jauh.
Presidium/Koordinator BCW Jimmy Endey mengatakan persoalannya bukan sekedar apakah kedua institusi telah saling memiliki akses terhadap data, melainkan sejauh mana data tersebut benar-benar dapat digunakan secara terpadu untuk mendeteksi anomali.
Hal tersebut disampaikan Jimmy Endey kepada wartawan, Jumat (21/8/2026), di Sekretariat Bea Cukai Watch (BCW), Jalan Dr. Saharjo No. 123, Jakarta Selatan.
“Yang perlu kita lihat bukan hanya apakah Bea Cukai dan Pajak sudah saling bertukar data. Pertanyaannya, apakah data itu sudah benar-benar bisa berbicara satu sama lain dan secara cepat memberikan peringatan ketika ditemukan transaksi yang tidak wajar,” kata Jimmy.
Menurut BCW, sebagai ilustrasi, apabila nilai impor yang dideklarasikan kepada Bea Cukai berbeda secara material dengan nilai transaksi yang tercermin dalam data perpajakan atau pembayaran perusahaan, sistem seharusnya mampu memberikan tanda risiko untuk diteliti lebih lanjut.
Perbedaan tersebut, kata Jimmy, tentu tidak dapat dianggap sebagai pelanggaran.
“Bendera merah bukan berarti seseorang atau perusahaan langsung dinyatakan bersalah. Itu adalah pintu masuk untuk melakukan pemeriksaan dan meminta penjelasan. Di situlah teknologi dan integrasi data seharusnya berfungsi,” ujarnya.
Usulkan Satu Profil Risiko
BCW juga menilai pemerintah perlu mengkaji pembentukan single risk profile DJBC-DJP, sehingga profil risiko suatu perusahaan tidak dilihat secara terpisah antara aspek kepabeanan dan perpajakannya.
Sistem tersebut dapat dikembangkan dengan melakukan cross-matching terhadap nilai ekspor-impor, transaksi pihak terafiliasi, perpajakan data, struktur kepemilikan perusahaan hingga Beneficial Ownership, semuanya dilakukan sesuai kewenangan dan ketentuan peraturan-undangan.
Dengan mekanisme tersebut, perusahaan yang menunjukkan pola transaksi tidak lazim dapat memperoleh perhatian lebih dini.
BCW menilai model pengawasan berbasis data juga dapat mengurangi ketergantungan terhadap pemeriksaan manual dan diskresi individu petugas.
“Kalau sistemnya kuat, pengawasan tidak hanya bergantung pada siapa petugasnya. Anomali dibaca oleh data, kemudian manusianya melakukan analisis dan pembuktian,” kata Jimmy.
Bukan Soal Melebur Bea Cukai dan Pajak
Di tengah munculnya diskusi mengenai hubungan kelembagaan DJBC dan DJP, BCW menilai pembahasan sebaiknya tidak buru-buru diarahkan pada perlunya atau tidaknya kedua direktorat tersebut dilebur.
Menurut Jimmy, persoalan yang lebih mendesak adalah memastikan fungsi pengawasan keduanya terkoneksi.
“BCW belum melihat persoalan ini dari sudut apakah Bea Cukai dan Pajak harus dijadikan satu lembaga. Jangan terjebak pada nomenklatur. Yang lebih penting, apakah sistem pengawasan dan datanya sudah terintegrasi secara efektif,” ujarnya.
BCW menilai akuisisi integrasi tersebut setidaknya perlu diarahkan pada pencocokan data otomatis, sistem peringatan dini atau sistem peringatan dini, pemetaan hubungan afiliasi perusahaan, serta mekanisme koordinasi pemeriksaan terhadap transaksi berisiko tinggi.
Pandangan mengenai perlunya kolaborasi tersebut juga memiliki relevansi dengan tantangan yang sebelumnya diidentifikasi dalam lingkungan perpajakan. Dalam artikel yang dimuat di halaman resmi DJP, manipulasi invoice dan under-invoicing disebut sebagai salah satu risiko dalam perdagangan internasional. Pengawasan terhadap nilai transaksi, transfer pricing, dan rekonsiliasi data ekspor-impor juga perlu diperkuat dengan pendekatan berbasis risiko.
BCW Siapkan Kajian Strategis
BCW akan menjadikan persoalan integrasi data DJBC-DJP sebagai salah satu kajian strategi organisasi.
Kajian tersebut antara lain akan melihat sejauh mana integrasi yang telah berjalan, mekanisme profil risiko, kemampuan sistem mendeteksi ketidakwajaran nilai transaksi, pengawasan terhadap transaksi perusahaan terafiliasi, serta hambatan regulasi dan teknologi dalam pemanfaatan data.
BCW juga berencana meminta pendapat dari otoritas terkait, akademisi, praktisi kepabeanan dan perpajakan, serta kalangan dunia usaha sebelum menyusun rekomendasi.
“BCW ingin masuk bukan sekadar dengan kritik. Kita ingin melihat sistem yang sudah ada, mencari celahnya, kemudian memberikan rekomendasi yang realistis,” kata Jimmy.
Menurut dia, tujuan akhirnya adalah memperkuat pengawasan sekaligus memberikan kepastian kepada pelaku yang menjalankan kewajibannya dengan benar.
“Prinsipnya sederhana. Data negara jangan bekerja dalam silo. Kalau data Bea Cukai dan Pajak dapat dibaca secara terpadu, ruang manipulasi semakin sempit, penerimaan negara lebih terlindungi, dan pelaku usaha yang patuh justru memperoleh kepastian yang lebih baik,” tutup Jimmy.
Reporter: Aan W
About the Author